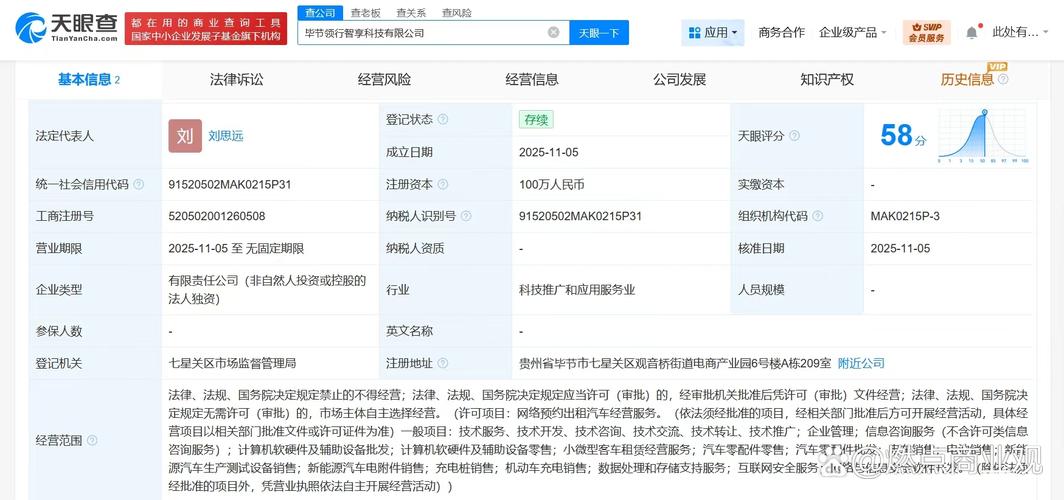
智能出行生态中的一般经营项目 从车载产品到计算机辅助设备的商业逻辑
随着汽车智能化与移动互联网的深度融合,车载电子产品与通用数码硬件的经营边界正变得日益模糊。以‘移动互联车载产品、行车记录仪、数码产品及其软硬、计算机软硬件及辅助设备零售’为核心的一般经营项目,勾勒出一家企业在智能出行与泛数码零售领域的典型业务版图。本文将从项目构成、市场定位、运营要点及合规边界四个维度,解析这一经营范围背后的商业逻辑。
一、项目构成解析
上述经营范围包含四个层次:其一,移动互联车载产品,涵盖车载导航、车联网终端、OBD设备等,强调‘互联’属性,要求产品具备网络接入与数据交互能力;其二,行车记录仪,属于车载影像记录设备,涉及硬件销售与固件升级服务;其三,数码产品及其软硬件,指消费级数码硬件及配套软件,形态包括便携音频、智能穿戴、移动电源等;其四,计算机软硬件及辅助设备零售,指向电脑整机、外设、耗材及系统软件的零售业务。四类项目在供应链与渠道上存在协同——车载产品常与计算机配件共用电子元器件采购渠道,数码产品则可通过同一零售网络触达消费者。
二、市场定位与协同效应
将车载电子与通用数码零售并置,实则以‘移动场景’为纽带:行车记录仪和车载互联设备面向车主群体,而数码产品与计算机辅助设备则覆盖同一人群的办公与娱乐需求。这种组合可降低单一品类波动带来的经营风险。例如,在车载产品淡季,数码配件与计算机外设的稳定需求可支撑现金流;反之,数码零售积累的客户数据亦可反哺车载产品的精准营销。软硬件结合的表述保留了企业开展固件定制、应用程序预装或轻量级软件开发的空间,而不必额外申请增值电信或软件开发类许可(在一般经营项目范围内)。
三、运营要点与渠道策略
由于上述项目均属一般经营项目,企业无需前置审批即可开展,但仍需关注产品合规:车载产品与行车记录仪须符合国家无线电发射设备管理规定及3C认证要求;数码产品若含锂电池,需满足运输与销售安全标准。在渠道上,建议采用‘线上旗舰店+线下体验点’结合的模式——线下可展示行车记录仪的安装效果与车载互联终端的实车演示,线上则便于数码产品与计算机外设的比价销售。库存管理宜以计算机辅助设备等高周转品类为压舱石,车载产品适度备货并搭配安装服务包,提升客单价。
四、合规边界与风险提示
经营中需严守‘一般项目’的边界:不得从事车载卫星定位系统等需专项审批的业务,不得销售未取得入网许可的具有公网通信功能的设备。软硬件销售中,预装软件不得侵犯著作权,零售计算机整机时若提供系统安装服务,须使用正版授权介质。若未来计划增加‘智能车载设备制造’或‘第二类增值电信业务’,应及时调整经营范围并办理相应许可。在税务处理上,数码产品与计算机硬件零售适用13%增值税税率,软硬件组合销售需分别核算,避免混合销售争议。
综上,这一经营范围组合体现了‘智能出行+数码零售’的双轮驱动思路,关键成功要素在于建立跨品类的供应链议价能力、统一的零售服务标准以及持续跟进车载互联与消费数码的技术迭代。在恪守一般经营项目合规底线的前提下,通过品类协同与渠道融合,企业可在竞争激烈的电子信息零售市场中形成差异化立足点。
如若转载,请注明出处:http://www.pgsszcg.com/product/52.html
更新时间:2026-11-21 07:11:04